Profesjonalizm i relacje na lata – Twoja kancelaria prawno-podatkowa
z siedzibą w Toruniu, obsługująca klientów na terenie całej Polski.
Moja misja to stworzenie kancelarii, która łączy najwyższy poziom profesjonalizmu z indywidualnym podejściem do każdego klienta. Choć nasza kancelaria mieści się w Toruniu, z powodzeniem obsługujemy klientów z całej Polski, oferując kompleksowe doradztwo prawne i podatkowe. Wierzę, że w biznesie prawnym i podatkowym najważniejsze są relacje. Dlatego stawiam na bezpośredni kontakt, szybkie reakcje oraz pełne zrozumienie potrzeb moich klientów – niezależnie od ich lokalizacji. Dzięki temu budujemy długotrwałe i oparte na zaufaniu współprace. Jako butikowa kancelaria prawno-podatkowa możemy w pełni skupić się na szczegółach oraz dostosować nasze działania do specyficznych wymagań każdej współpracy. Oferujemy rozwiązania przemyślane, kompleksowe i – co najważniejsze – korzystne na długie lata.
~ Twój Doradca
Szczegółowa analiza podatkowa i doradztwo dla Twojego biznesu
Wyjaśnienie zasad VAT i pomoc w interpretacji WIS
Pomoc w uzyskaniu ulg podatkowych i maksymalizacji korzyści
Profesjonalna ewidencja dla ulg na badania i rozwój
Dokumentacja i ewidencja podatkowa dla IP Box
Sprawdzenie poprawności ryczałtowych stawek podatkowych
Tworzenie wniosków o interpretacje podatkowe dla Twojej pewności
Wsparcie przy wdrożeniu CIT estońskiego dla Twojej firmy
Kompleksowy audyt podatkowy i analiza ryzyk
Minimalizacja obciążeń podatkowych dla lepszych wyników
Sporządzanie, analiza i modyfikacja umów prawnych
Doradztwo w przekształceniach i reorganizacjach spółek
Skuteczna windykacja i zarządzanie zobowiązaniami
Sprawdzenie i modyfikacja umów dostosowanych do potrzeb
Kompleksowe wsparcie przy zakładaniu firm i spółek
Planowanie sukcesji i zabezpieczanie majątku rodzinnego
Benefity pracownicze, spory z Zakładem Ubezpieczeń Społecznych, wsparcie w kontrolach ZUS oraz urzędu pracy
Każdy sukces naszego klienta to dowód skuteczności naszych rozwiązań.
Faktoring nie wyklucza CIT-u estońskiego
Wojewódzki Sąd Administracyjny w Bydgoszczy uchylił zaskarżoną interpretację indywidualną, przyznając rację naszemu klientowi, oraz zasądził od Dyrektora Krajowej Informacji Skarbowej zwrot kosztów postępowania sądowego. Sąd jednoznacznie uznał, że przychody uzyskiwane ze sprzedaży w ramach umów faktoringu własnych wierzytelności nie mają charakteru pasywnego. Podkreślono, że zawieranie takich umów pozwala naszemu klientowi na pozyskanie środków niezbędnych do utrzymania płynności finansowej i prowadzenia bieżącej działalności gospodarczej, która bezsprzecznie stanowi aktywną działalność gospodarczą.
Sygn. akt I SA/Bd 483/24, z dnia 1 października 2024 r.
Spółka komandytowa nie musi pobierać podatku od zaliczek na zysk komplementariuszy
Wojewódzki Sąd Administracyjny w Bydgoszczy uchylił zaskarżoną interpretację indywidualną, przyznając rację naszemu Klientowi. Sąd stwierdził, że działalność prowadzona przez spółkę komandytową nie może być traktowana jako działalność prowadzona przez wspólnika. Wypłacając komplementariuszom w trakcie roku podatkowego zaliczki na poczet zysku, spółka komandytowa nie ma obowiązku pobierania zryczałtowanego podatku dochodowego, o którym mowa w art. 30a ust. 1 pkt 4 u.p.d.o.f. Ustawodawca w zakresie tego podatku nie wprowadził obowiązku pobierania zaliczek przez płatnika, zaś obliczenie wysokości podatku powinno odbywać się według zasad określonych w art.30a ust.6 u.p.d.o.f. Jest to natomiast możliwe dopiero po obliczeniu podatku należnego spółki komandytowej za rok podatkowy, z którego przychód z tytułu udziału w zysku został uzyskany.
Sygn. akt I SA/Bd 157/24 z dnia 10 maja 2024 r.
Kredyt hipoteczny na zakup inwestycji mieszkalnej i działki w celu realizacji potrzeb mieszkaniowych to jedna inwestycja mieszkalna
Wojewódzki Sąd Administracyjny w Warszawie uchylił zaskarżoną interpretację indywidualną, przyznając rację naszemu Klientowi. Sąd uznał, że zaciągnięcie kredytu hipotecznego w celu zaspokojenia potrzeb mieszkaniowych członków gospodarstwa domowego polega na zapewnieniu odpowiednich warunków bytowych rodzinie, która niewątpliwie stanowi część tego gospodarstwa. Zdaniem Sądu fakt, że kredytobiorca przez pewien czas mieszkał w mieszkaniu, jednocześnie budując dom, nie oznacza realizacji wielu inwestycji mieszkaniowych finansowanych z kredytu. W ocenie Sądu była to jedna, spójna inwestycja mieszkaniowa, zgodna z przepisami rozporządzenia, zmierzająca do zaspokojenia potrzeb mieszkaniowych jednego gospodarstwa domowego.
Sygn. akt III SA/Wa 1814/24 z dnia 29 października 2024 r.
r.
Potwierdzenie stanowiska w sprawie umorzenia wierzytelności kredytowych przez Dyrektora KIS
Dyrektor Krajowej Informacji Skarbowej w interpretacji indywidualnej stwierdził, że stanowisko naszego Klienta jest prawidłowe. Zgodnie z przepisami ustawy o PIT opodatkowaniu podlegają dochody, które stanowią definitywne, niezwrotne przysporzenie majątkowe. Dyrektor KIS potwierdził, że przychód z innych źródeł, o którym mowa w art. 10 ust. 1 pkt 9 oraz art. 20 ust. 1 ustawy o podatku dochodowym od osób fizycznych, obejmuje także umorzone kwoty wierzytelności. W przypadku zwolnienia z długu (art. 508 Kodeksu cywilnego) umorzenie wierzytelności przez bank, zaakceptowane przez dłużnika, powoduje wygaśnięcie zobowiązania i powstanie przychodu podatkowego z tytułu umorzonych kwot kapitału i odsetek. Zaniechanie poboru podatku dotyczy umorzonych w okresie od 1 stycznia 2022 r. do 31 grudnia 2024 r. wierzytelności z tytułu kredytów mieszkaniowych zabezpieczonych hipotecznie, udzielonych przed 15 stycznia 2015 r. Warunkiem jest przeznaczenie kredytu na jedną inwestycję mieszkaniową oraz brak wcześniejszego skorzystania z takiego zaniechania przy innej inwestycji mieszkaniowej.
Znak pisma: 0113-KDIPT2-2.4011.464.2024.2.AKU, dnia 24 lipca 2024 r.
Darowizny dla streamerów zwolnione z opodatkowania
Dnia 9 stycznia 2023 r. Dyrektor Krajowej Informacji Skarbowej wydał indywidualną interpretację, która dotyczyła opodatkowania tzw. „donejtów” – dobrowolnych wpłat od widzów na rzecz twórców internetowych.
W interpretacji tej Organ uznał, że otrzymywane przez naszego Klienta wpłaty od widzów stanowią darowizny, a zatem podlegają opodatkowaniu podatkiem od spadków i darowizn. Oznacza to, że jeśli wartość darowizny od jednej osoby nie przekroczyła kwoty wolnej od podatku w ciągu pięciu lat, to nie było obowiązku zapłaty podatku.
Interpretacja indywidualna o sygn.:0111-KDIB2-2.4015.119.2022.3.PB.
Pożyczka udzielona w kryptowalutach nie podlega opodatkowaniu podatkiem od czynności cywilnoprawnych
Uzyskaliśmy dla naszego Klienta indywidualną interpretację podatkową, która dotyczyła kwestii opodatkowania podatkiem od czynności cywilnoprawnych (PCC) umowy pożyczki, której przedmiotem były kryptowaluty.
W interpretacji tej stwierdzono, że podatkowi od czynności cywilnoprawnych podlegają wyłącznie umowy pożyczki pieniędzy lub rzeczy oznaczonych. Kryptowaluty nie są natomiast ani pieniędzmi, ani rzeczami oznaczonymi. W związku z tym umowa pożyczki, której przedmiotem są kryptowaluty, nie podlega opodatkowaniu PCC.
Interpretacja indywidualna o sygn.: 0111-KDIB2-3.4014.212.2024.1.MD
Ograniczenie poboru zaliczek na poczet podatku dochodowego
Ograniczenie poboru zaliczek w podatku dochodowym to rozwiązanie, które pozwala naszym Klientom dostosować wysokość wpłacanych zaliczek do realnego zobowiązania. Nasi klienci świadczący usługi IT korzystający z ulgi IP Box przewidują, że dochód w bieżącym roku będzie niższy niż w poprzednim, lub wiedzą, że ich zobowiązanie podatkowe na koniec roku będzie niższe niż wynika to z bieżących zaliczek, mogą złożyć wniosek do urzędu skarbowego o zmniejszenie tych zaliczek.
We wniosku należy wskazać przyczyny, dla których standardowe zaliczki są niewspółmierne do Twoich oczekiwanych dochodów, np. jednorazowy dochód w poprzednim roku lub znaczące koszty obniżające podstawę opodatkowania w tym roku. Jeśli urząd przychyli się do wniosku, będziesz wpłacać niższe zaliczki, co pozwoli Ci lepiej zarządzać płynnością finansową w trakcie roku, a ostateczne rozliczenie nastąpi wraz z rocznym zeznaniem podatkowym. Dzięki temu unikasz zbędnego zamrażania środków.
Zaufanie naszych klientów to nasza największa rekomendacja. Cieszymy się, że możemy być częścią ich sukcesów i wspierać ich na każdym kroku.
![]()
A WWTrustindex sprawdza, czy pierwotnym źródłem recenzji jest Google.
Szybka, konkretna odpowiedź na zadane pytanie. Polecam![]()
Izabela Parandyk-ZemstaTrustindex sprawdza, czy pierwotnym źródłem recenzji jest Google.
Profesjonalne podejście, szybkość działania, fachowa wiedza to cechy, które sprawiają, że z czystym sumieniem mogę polecić pana Aleksandra Serwińskiego jako godnego zaufania doradcę podatkowego. Dziękuję za pomoc w rozwiązaniu sprawy!![]()
Daniel ZdrojowyTrustindex sprawdza, czy pierwotnym źródłem recenzji jest Google.
Polecamy zdecydowanie. Bardzo sprawna, przyjazna komunikacja oraz szczegółowa wiedza co nam bardzo pomagało w podejmowaniu decyzji.![]()
RosalieTrustindex sprawdza, czy pierwotnym źródłem recenzji jest Google.
Pan Aleksander Serwiński to doradca podatkowy, który wyróżnia się niezwykłą otwartością, szeroką wiedzą i profesjonalizmem. Przed pierwszą konsultacją byłam bardzo zestresowana przepisami podatkowymi dotyczącymi mojej działalności w branży erotycznej. Pan Aleksander cierpliwie wyjaśnił mi wszystkie zagadnienia. Dzięki jego jasnym wyjaśnieniom i przykładom,szybko zrozumiałam, jak poruszać się po zawiłościach prawa podatkowego. Zawsze mogę liczyć na szybką odpowiedź na moje pytania i kompleksowe wsparcie. Polecam Pana Aleksandra Serwińskiego wszystkim, którzy poszukują rzetelnego doradcy podatkowego. Jego profesjonalizm, ludzkie podejście i umiejętność budowania zaufania są godne najwyższego uznania.![]()
Radek PietruszewskiTrustindex sprawdza, czy pierwotnym źródłem recenzji jest Google.
Współpracuję z Panem Aleksandrem od dawna i mogę go polecić z całego serca! To bardzo rzetelny profesjonalista. Pomógł mi i mojej firmie zaoszczędzić bardzo dużo pieniędzy, kłopotu, i pewnie wielu nieprzespanych nocy. Uzyskałem korzystne indywidualne interpretacje podatkowe (IP Box), bardziej bezpieczne i korzystne podatkowo umowy z kontrahentami (także zagranicznymi), pomoc w rozliczeniach i kontaktach z US, i wiele dobrych rad. Dzięki!![]()
Przemysław Zawadzki OfficialTrustindex sprawdza, czy pierwotnym źródłem recenzji jest Google.
Jeśli ktoś szuka profesjonalizmu to zdecydowanie polecam Aleksandra, bo to świetny doradca który wie co robi.![]()
Kamil RozynekTrustindex sprawdza, czy pierwotnym źródłem recenzji jest Google.
Korzystałem z usług pana Aleksandra i mogę szczerze polecić. W ciągu godzinnej konsultacji wspólnie zgłębiliśmy problem, który miałem do rozwiązania. Pan Aleksander wraz ze współpracującą radcą prawnym zwrócili uwagę na możliwe pułapki, wskazali jakie rozwiązania są rzeczywiście dla mnie dostępne i znacznie ułatwili mi podjęcie decyzji. Po spotkaniu otrzymałem również pisemne podsumowanie konsultacji.![]()
Jacek KawczyńskiTrustindex sprawdza, czy pierwotnym źródłem recenzji jest Google.
Bardzo dobry doradca. Sprawa poprowadzona profesjonalnie. Potrafi wyjaśnić niuanse i interpretacje podatkowe w sprawach niejednoznacznych. Gdodny polecenia![]()
Filip KarbownikTrustindex sprawdza, czy pierwotnym źródłem recenzji jest Google.
Serdecznie polecam, proklienckie podejście i wysokiej jakości obsługa.![]()
RXN 187Trustindex sprawdza, czy pierwotnym źródłem recenzji jest Google.
Szybka, fachowa i wyczerpująca porada. PolecamPotwierdzono przez: TrustindexZweryfikowana odznaka Trustindex to Uniwersalny Symbol Zaufania. Tylko najlepsze firmy mogą uzyskać zweryfikowaną odznakę z oceną powyżej 4.5, na podstawie opinii klientów z ostatnich 12 miesięcy. Przeczytaj więcej
Założyciel Kancelarii, prawnik, doradca podatkowy z zamiłowaniem do ekonomii. Od zawsze żywi głębokie przekonanie, że klienci sami wiedzą, na co wydać swoje pieniądze, znacznie lepiej niż państwo. Od lat pomaga przedsiębiorcom optymalizować podatki, wychodzić z trudnych sytuacji podczas kontroli i wspierać w reorganizacji i zabezpieczeniu biznesu. O pieniądze klientów troszczy się równie mocno co o własne, a w biznesie stawia na trwałe relacje oparte na zaufaniu.
Prywatnie fan szachów, Heroes of Might and Magic 3, gier planszowych i niezaspokojony podróżnik.
Radca prawny specjalizująca się w prawie cywilnym i handlowym, z doświadczeniem w prawie odszkodowawczym i ubezpieczeniach gospodarczych. Zapewnia kompleksową obsługę prawną przedsiębiorców - od założenia firmy, przez bieżące funkcjonowanie, aż po restrukturyzacje i przekształcenia. Jej misją jest nie tylko rozwiązywanie problemów prawnych, ale budowanie trwałych relacji opartych na zaufaniu.
W wolnych chwilach stawia na kino grozy i powieści kryminalne. Chętnie spędza też czas na eksperymentach w kuchni, odkrywając nowe smaki i techniki kulinarne. Co potwierdzą jej znajomi, jest też fanką (wy)grywania w UNO.
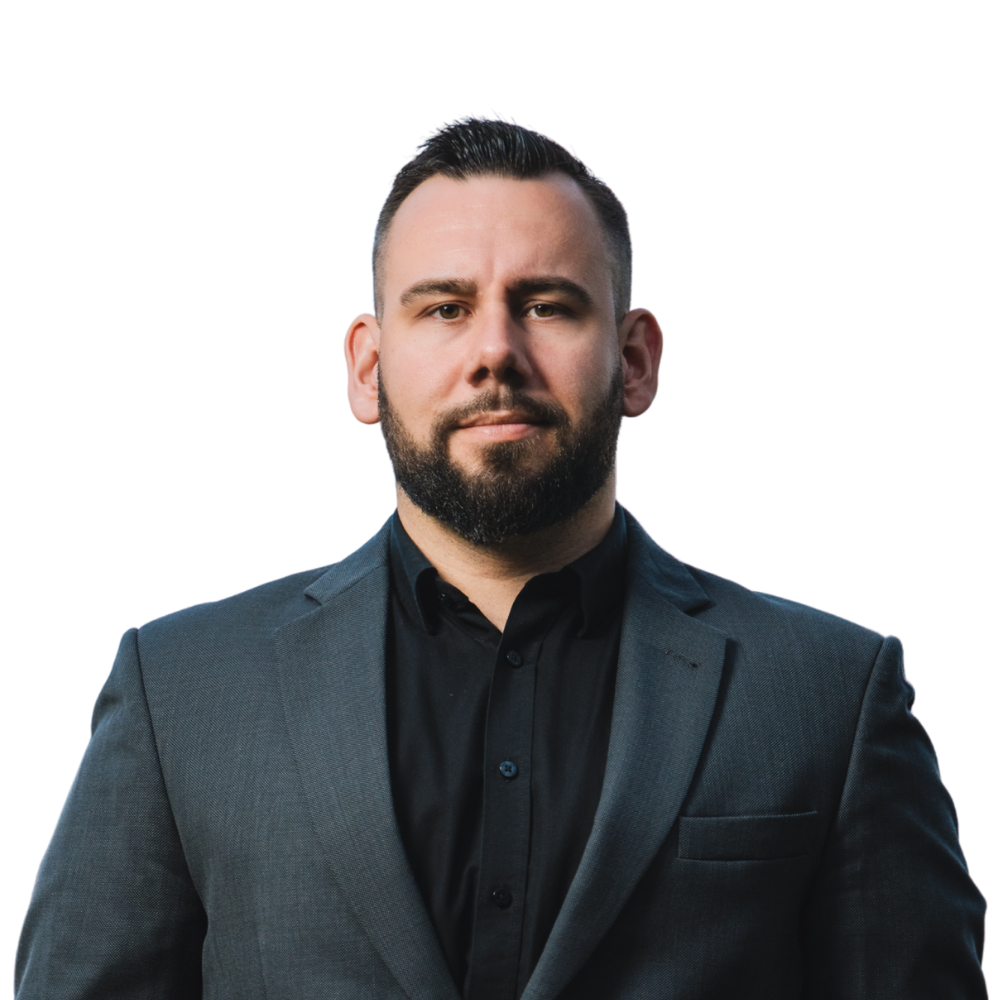
Absolwent prawa oraz doradztwa podatkowego na UMK w Toruniu.
Z wyróżnieniem ukończył aplikację radcowską przy OIRP w Toruniu. Od kilkunastu lat doradza prawnie oraz podatkowo przedsiębiorcom. Specjalizuje się w optymalizacji podatkowej oraz w prawie handlowym. Zajmuje się kompleksową obsługą zmiany formy prawnej biznesu przez przekształcenia, aporty, podziały i łączenia spółek oraz tworzenie struktur holdingowych, w szczególności z wykorzystaniem fundacji rodzinnej.
Prywatnie miłośnik wypoczynku na łonie natury, literatury kryminalnej oraz twórczości Bartosza Walaszka.
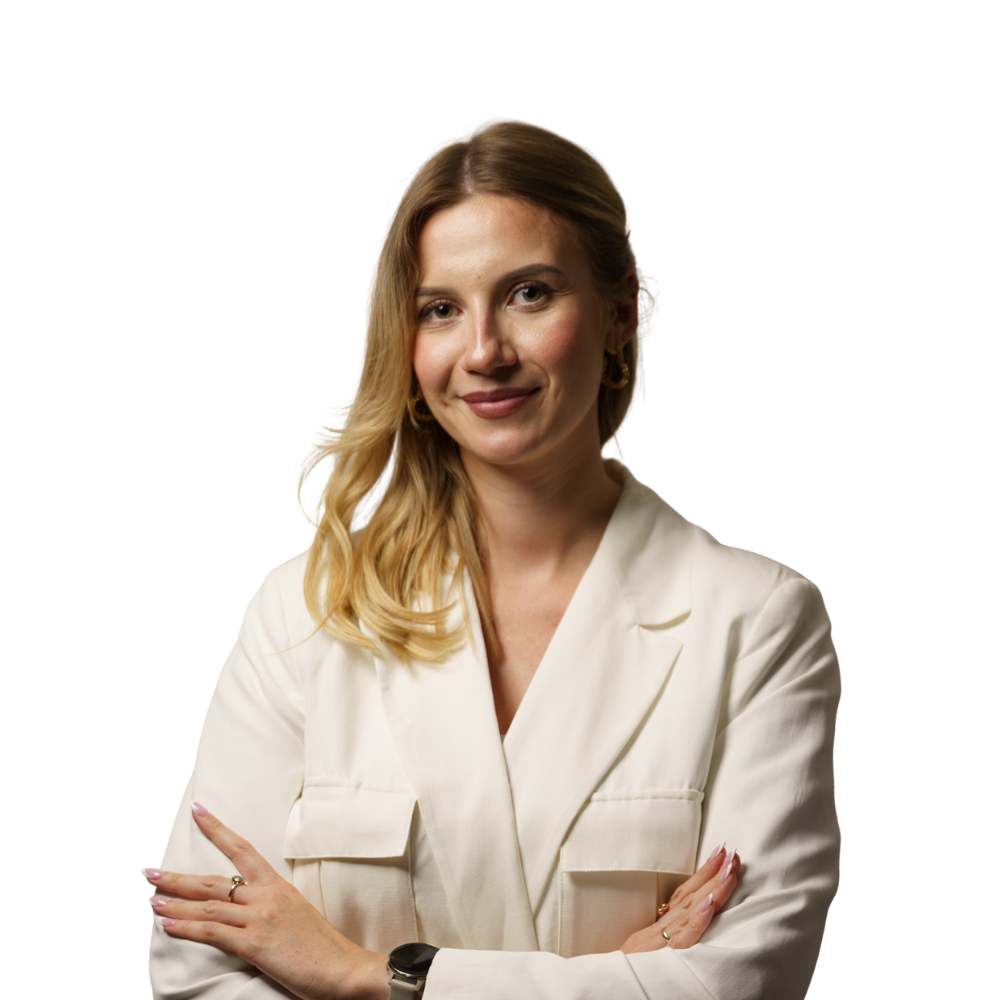
Marta Serwińska to radca prawny, specjalizująca się w zakresie ochrony klienta rynku finansowego na gruncie procesowym, jak i pozasądowym. Zgłębia w szczególności zagadnienia nadmiernego zadłużenia i zawyżonych kosztów kredytów, z sukcesami prowadząc klientom sprawy oddłużeniowe, upadłościowe oraz negocjacje z wierzycielami. Jej publikacje w obrębie specjalizacji można znaleźć m.in. na: wprost.pl, Forum Polskiej Gospodarki - FPG, biznes24.pl i w regionalnych dziennikach.
Prywatnie fanka dobrej książki i słabego kina, oraz pasjonatka zielonych roślin kolekcjonerskich.
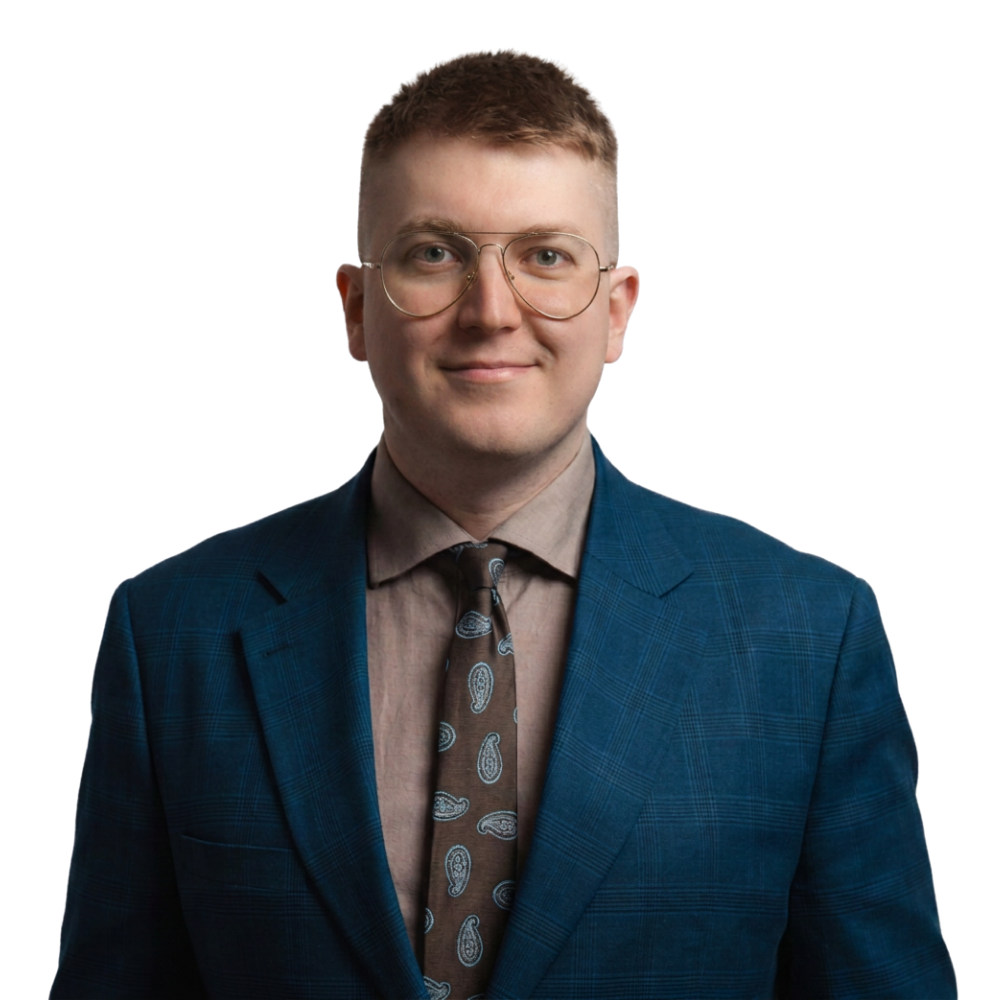
Adwokat specjalizujący się w prawie cywilnym ze szczególnym naciskiem na prawo umów i prawo autorskie. Doświadczenie zawodowe zbierał w warszawskich kancelariach prawniczych obsługując międzynarodowych klientów korporacyjnych jak i klientów indywidualnych. Posiada także doświadczenie w reprezentacji klientów w postępowaniu karnym w szczególności na etapie postępowania przygotowawczego.
Prowadzi obsługę klientów także w języku angielskim.
Oprócz wykształcenia prawniczego posiada także tytuł licencjata z zakresu dziennikarstwa i komunikacji społecznej, a przed rozpoczęciem kariery prawniczej pracował jako dziennikarz lokalny. Interesuje się historią starożytną, sportem i kulturą hiszpańską, prywatnie kibic Polonii Warszawa.
Pon-pt: 9 – 17
Formularz kontaktowy